Как многосторонние банки развития финансируют страны Евразийского региона в национальных валютах: структура, драйверы, возможности
28 октября 2026
Финансирование в национальной валюте имеет особое значение в развивающихся экономиках. В Евразийском регионе за 2015–2025 годы доля LCY-проектов в общем портфеле операций выросла с 11 до 30%, а ежегодный объем финансирования увеличился с 0,4 до 2,3 млрд долларов. Данный аналитический бриф рассматривает изменения в географии финансирования, роль банков развития, факторы, сдерживающие расширение таких операций, а также меры для масштабирования LCY-финансирования.
РЕЗЮМЕ
1. Финансирование МБР в национальных валютах (LCY) в Евразии быстро растет. Доля LCY-проектов выросла с 11% в 2015 г. до 30% в 2025 г. Ежегодные объемы выросли в 5 раз – с $0,4 млрд до $2,3 млрд (в долларовом эквиваленте).
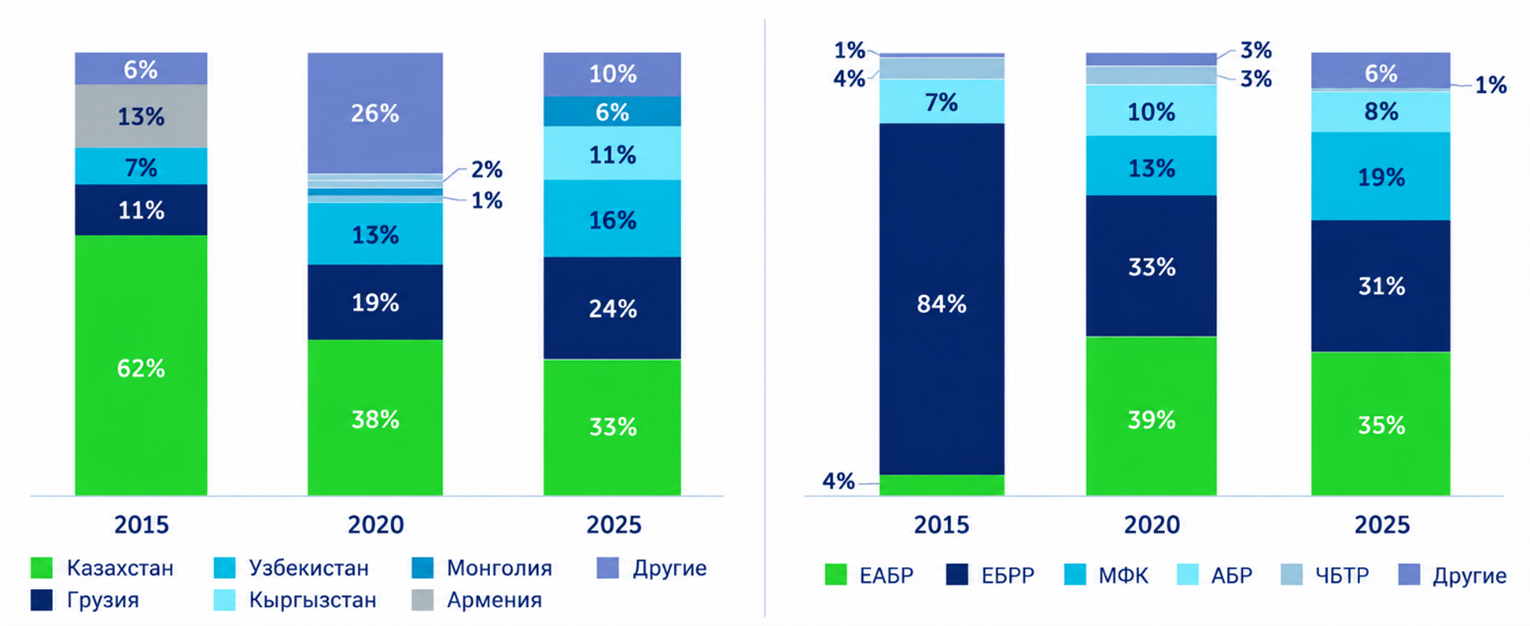
2. География финансирования становится более диверсифицированной. Казахстан сохраняет лидерство, но его доля сократилась с 62% до 33% за счет быстрого роста объемов в Грузии, Узбекистане и Кыргызстане. Их общая доля увеличилась с 11% до 51%.
3. Основные инвесторы в регионе – ЕАБР, ЕБРР и МФК. На эти банки пришлось 85% LCY-финансирования в 2025 г. ЕБРР и МФК имеют наиболее широкую географию среди стран региона благодаря специальным программам финансирования в местных валютах.
4. Главный канал LCY-финансирования – финансовый сектор и кредитование МСБ. В 2025-2026 гг. на это направление пришлось 54% операций в национальных валютах. Одно из ключевых преимуществ кредитования МСБ – сравнительно короткие сроки: в среднем до 4 лет против 10 лет в инфраструктуре.
5. LCY становится одним из направлений глобальной реформы МБР. G20, во многом под влиянием крупных развивающихся экономик, ставит перед МБР задачи расширения финансирования в национальных валютах, развития внутренних рынков и инструментов хеджирования. Один из мировых лидеров в 2025 г. – Новый банк развития (НБР): на LCY пришлось 45,9% новых одобрений банка.
6. Как масштабировать LCY-финансирование в регионе?
-
Расширение выпусков облигаций в национальных валютах.
-
Поддержка развития внутренних рынков: содействовать развитию бирж, рынков облигаций и деривативов, повышать ликвидность валютного рынка.
-
Использование механизмов снижения валютного риска: расширять применение валютных свопов, специализированных институтов хеджирования, таких как TCX.
-
Интеграция LCY-финансирования в подготовку проектов: рассматривать LCY как базовый вариант для проектов с выручкой в национальной валюте.
-
Использование смешанной валютной структуры: финансировать локальные расходы в национальной валюте, валютные затраты – в твердой валюте.
-
Мобилизация частных инвесторов для LCY-инвестиций: объединение кредитов в национальных валютах МБР в инвестиционные пулы для привлечения институциональных инвесторов.
Почему LCY-финансирование важно для заемщиков?
Финансирование в национальной валюте имеет особое значение в развивающихся экономиках. Доходы многих проектов формируются в национальной валюте, тогда как значительная часть долгосрочного финансирования предоставляется в твердой валюте.
Для заемщика главное преимущество LCY-кредитов – снижение валютного риска за счет соответствия валюты выручки и обязательств. Это делает денежные потоки проекта более предсказуемыми и снижает риск резкого роста долговой нагрузки при девальвации.
Более низкий валютный риск повышает устойчивость проектов и заемщиков. Это особенно важно для МСБ, долгосрочных инфраструктурных проектов, государственных организаций, которые не имеют валютной выручки и чувствительны к колебаниям валютных курсов.
Что сдерживает LCY-финансирование?
-
Макроэкономические риски. LCY-финансирование не всегда означает более дешевый долг. Одно из основных ограничений – стоимость ресурсов. Высокая инфляция и процентные ставки могут сделать LCY-кредит существенно дороже валютного финансирования.
-
Слабая развитость внутренних финансовых рынков. Основные барьеры – короткие сроки, низкая ликвидность, высокая стоимость, недостаточная межбанковская ликвидность и т. д. Дефицит долгосрочного LCY-фондирования ограничивает размер и срок сделок.
-
Консервативность политик МБР. Бизнес-модели исторически ориентированы на привлечение средств и кредитование в твердых валютах. Балансы и казначейские процессы в значительной степени выстроены вокруг такой модели.
Что изменилось в регионе за 10 лет?
Финансирование в национальных валютах (LCY) динамично растет в Евразийском регионе. Доля LCY-проектов в общем портфеле операций МБР увеличилась с 11% в 2015 г. до 30% в 2025 г. Ежегодные объемы выросли в 5 раз – с $0,4 млрд до $2,3 млрд (национальные валюты в долларовом эквиваленте).
География LCY-финансирования заметно расширилась за 10 лет. Казахстан сохраняет первое место по объему одобренного для страны финансирования. Годовой объем LCY-финансирования Казахстана вырос в 2,7 раза и в 2025 г. превысил $750 млн в эквиваленте. При этом доля страны в региональном объеме сократилась с 62% до 33% вследствие более быстрого роста финансирования в других странах, прежде всего в Грузии, Узбекистане и Кыргызстане. Их совокупная доля увеличилась с 11% в 2015 г. до 51% в 2025 г.
Грузия является одним из крупнейших рынков финансирования МБР в национальной валюте: в 2025 г. ее доля составила 24%, что обеспечило стране второе место после Казахстана. Узбекистан также быстро наращивает свою долю. Этому способствовали либерализация финансового рынка с 2017 г. и последующий рост притока инвестиций со стороны МБР.
Основные инвесторы в регионе – ЕБРР, ЕАБР и МФК. На эти банки пришлось 85% LCY-финансирования в 2025 г. ЕБРР и МФК имеют наиболее широкую географию среди стран региона.
ЕБРР остается одним из крупнейших участников LCY-финансирования в регионе. За последние 10 лет его доля сократилась с 84% до 31% на фоне роста активности других МБР, однако годовой объем операций в национальных валютах удвоился и превысил $700 млн. Казахстан остается одним из крупнейших рынков ЕБРР по LCY-операциям. Банк активно кредитует МСБ стран региона через SME Local Currency Programme, привлекает фондирование на внутренних рынках и сотрудничает с национальными финансовыми институтами. Так, в 2025 г. ЕБРР предоставил Компании по рефинансированию ипотеки Узбекистана кредит, эквивалентный $40 млн в сумах, для расширения долгосрочного ипотечного кредитования через местные банки.
Рисунки 1-2. Структура LCY-финансирования в регионе в разрезе стран и МБР, %.
Источник: расчеты авторов на основе данных МБР и базы данных ЕАБР NSF.
За последние 10 лет ЕАБР обеспечил крупнейший среди МБР объем финансирования в национальных валютах – более $5 млрд в эквиваленте (Рисунок 3). Доля ЕАБР существенно выросла – с 4% до 35%. ЕАБР проводит активную работу на рынках государств-участников по привлечению долгосрочного фондирования. Среди значимых проектов банка – финансирование в тенге реконструкции Алматинской ТЭЦ-3.
МФК активно наращивает объемы финансирования в регионе в местных валютах. Доля банка увеличилась с нуля до 19%. Существенную роль сыграл механизм Local Currency Facility, запущенный в 2017 г. Он обеспечивает долгосрочное финансирование в национальных валютах в странах со слабыми рынками капитала и ограниченными возможностями валютного хеджирования. В частности, при поддержке этой программы в 2025 г. МФК инвестировала в сомах в эквиваленте $15 млн в облигации Кыргызского инвестиционно-кредитного банка (KICB) для финансирования малого бизнеса, жилищных микрозаймов и экологических проектов. В 2024 г. МФК инвестировала $10 млн в сомони в первые зеленые облигации Эсхата Банка (Таджикистан) в целях увеличения доступа малого бизнеса к климатическому финансированию. Обе операции поддержаны валютными свопами в рамках механизма IDA Private Sector Window – Local Currency Facility.
Количество МБР, работающих с национальными валютами в регионе, значительно увеличилось. В числе этих банков – АБР, ЧБТР, ЕИБ, АБИИ.
-
АБР увеличил свою долю в регионе до 8%. В частности, в 2023 г. АБР предоставил «Алматинским электрическим станциям» (Казахстан) кредит на $214 млн в тенге для модернизации ТЭЦ-2.
-
ЧБТР активно финансирует страны Южного Кавказа. Например, в 2025 г. банк предоставил Bank Respublika (Азербайджан) кредит на $15 млн в манатах для последующего кредитования инвестиционных и оборотных потребностей малого и среднего бизнеса.
-
ЕИБ финансирует в национальных валютах местные банки. В 2020 г. ЕИБ выделил эквивалент около $30 млн в лари Банку Грузии для увеличения кредитования МСБ.
-
АБИИ в своей стратегии до 2030 г. предусматривает расширение финансирования в национальных валютах, прежде всего для инфраструктурных проектов с выручкой в местной валюте, а также содействие развитию внутренних рынков капитала. В частности, в 2025 г. АБИИ одобрил инвестиции до $30 млн в лари в социальные облигации Georgia Healthcare Group для закупки оборудования региональных больниц.
Рисунок 3. Матрица стран и МБР LCY-финансирования в регионе в 2015-2025 гг., млн долл.
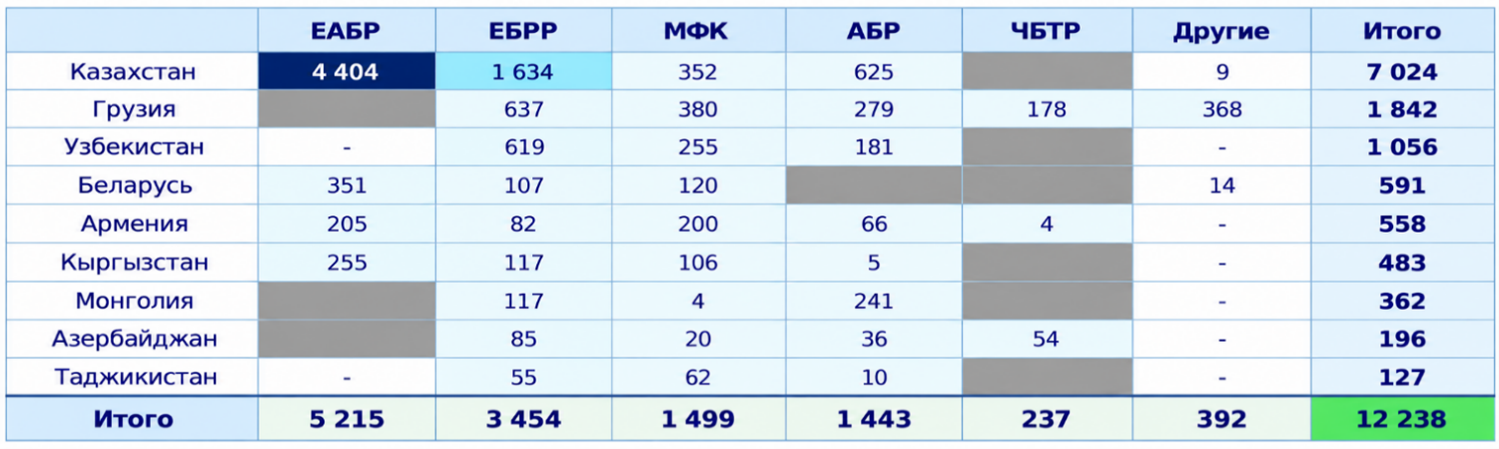
Примечание: серым цветом выделены страны, не являющиеся акционерами банков.
Источник: расчеты авторов на основе данных МБР и базы данных ЕАБР NSF.
Почему МСБ – ключевой сектор финансирования?
Основной объем LCY-финансирования приходится на финансовый сектор. За период с 2025 г. по первое полугодие 2026 г. в сектор было направлено $2,0 млрд в эквиваленте, или 54% от всех инвестиций в национальных валютах.
В финансовом секторе ключевую роль играют кредитование местных банков с целью дальнейшего кредитования МСБ (онлендинг). Практически все операции в финансовом секторе относятся к онлендингу. Объемы интенсивно растут. С 2020 по 2025 г. они увеличились в 2 раза. В частности, в марте 2026 г. ЕБРР одобрил Bank CenterCredit крупнейший пакет финансирования на $200 млн в тенге, который ЕБРР когда-либо предоставлял банкам в Казахстане. Средства будут направлены на поддержку МСП, предпринимательства молодежи и женщин, а также экологическое кредитование.
Определяющим фактором LCY-финансирования, вероятно, являются сроки. В финансовом секторе они наименьшие и не сильно отличаются от сроков для проектов в твердых валютах – средние сроки составляют 3,8 года в национальных валютах против 4,7 года в твердых. В среднем во всех отраслях сроки проектов в национальных валютах составляли 3-5 лет. Для сравнения, в транспортном секторе средний срок проекта – 10 лет. Разрыв между короткими сроками финансирования в национальных валютах и длительными сроками инфраструктурных проектов – одно из препятствий для расширения LCY-финансирования.
МБР работают над увеличением сроков LCY-финансирования. Это позволит финансировать более широкий перечень отраслей. Например, АБР поставил цель увеличить срок собственных заимствований в местных валютах как минимум до 10 лет.
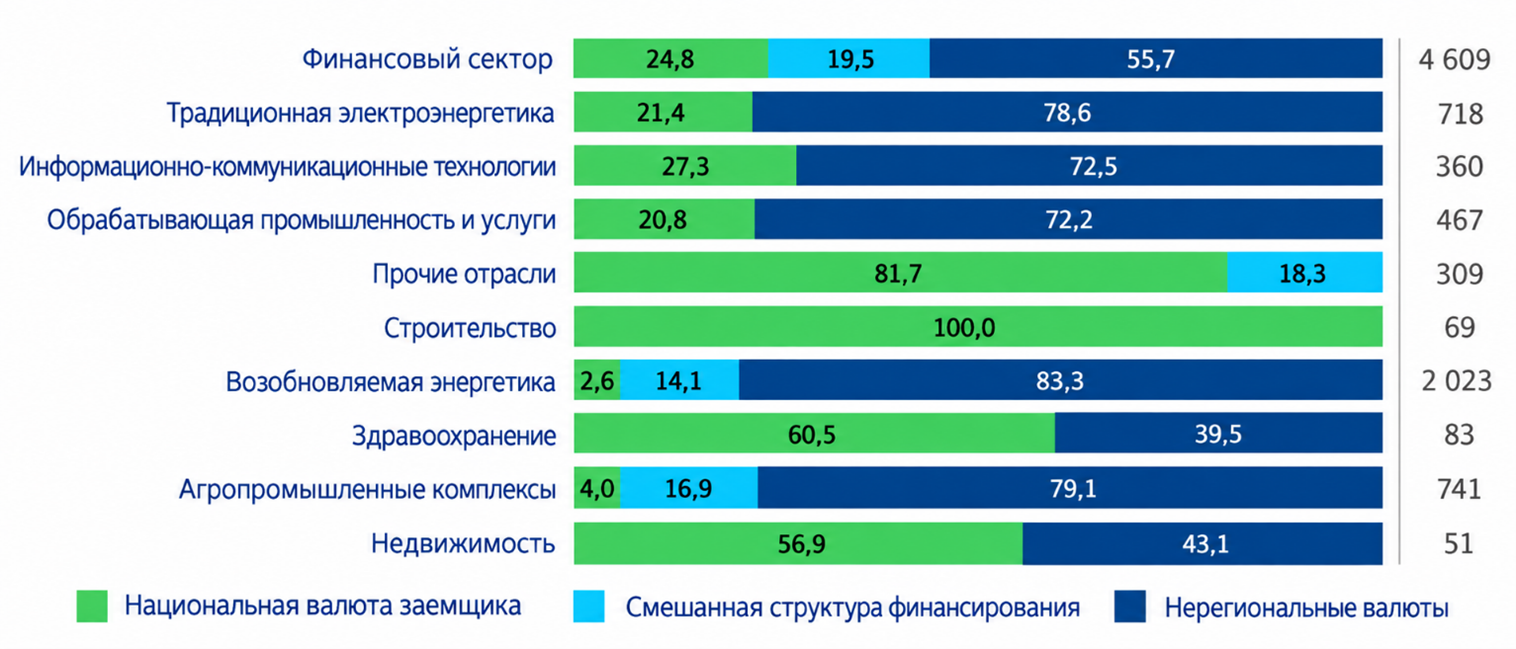
LCY-финансирование особенно востребовано в секторах с высокой долей затрат в национальной валюте. Сравнительно большую роль оно играет в традиционной энергетике, ИКТ, обрабатывающей промышленности и строительстве, где значительная часть капитальных и операционных затрат формируется внутри страны. Напротив, в секторе ВИЭ, несмотря на значительные объемы инвестиций МБР, доля финансирования в национальных валютах остается одной из самых низких. Это может быть связано с высокой долей импортного оборудования и, соответственно, потребностью проектов в валютном финансировании.
Рисунок 4. Валютная структура операций МБР в 2025-1 п/г 2026 гг., %, млн долл.
Источник: расчеты авторов на основе данных МБР и базы данных ЕАБР NSF.
Как влияют внутренние финансовые рынки?
Глубина и ликвидность внутреннего финансового рынка – ключевые условия для развития LCY-финансирования. Они расширяют доступ МБР к местным сбережениям, инвесторам и инструментам хеджирования, позволяя снижать стоимость фондирования в национальных валютах и увеличивать сроки кредитования. Внешний капитал и инструменты хеджирования помогают управлять валютным риском, но не могут полноценно заменить развитый внутренний рынок.
В странах Евразийского региона наблюдается связь между степенью развития финансовых рынков и LCY-финансированием. Более развитая финансовая система обычно сочетается с большей долей LCY-финансирования, за исключением отдельных стран. В Грузии и Казахстане наблюдаются наибольшие значения индекса и одновременно высокая доля финансирования в национальных валютах. В Узбекистане, Монголии и ряде стран – ситуация обратная (Рисунок 5).
Глубина внутреннего рынка не всегда напрямую определяет уровень LCY-финансирования. В Таджикистане и Кыргызстане сравнительно высокая доля операций в национальных валютах во многом связана со специальными программами поддержки МСБ. В частности, SME Local Currency Programme ЕБРР предусматривает донорское покрытие первых убытков, что позволяет снижать кредитную маржу и приближать стоимость LCY-финансирования ЕБРР к рыночным условиям. В 2016–2023 гг. на операции с поддержкой программы приходилось 93% LCY-финансирования ЕБРР в Таджикистане и 75% - в Кыргызстане.
Важная роль МБР – быть катализатором развития внутренних рынков. МБР размещают облигации на локальных рынках, формируют ориентиры доходности, расширяют круг инвесторов, поддерживают развитие рыночной инфраструктуры. Например, ЕАБР в Армении через собственный Фонд технического содействия профинансировал основную часть проекта модернизации инфраструктуры Армянской фондовой биржи в 2021–2022 гг. При этом в Армении, несмотря на относительно высокий уровень развития финансового рынка, объем финансирования МБР в национальной валюте остается сравнительно низким. Одной из возможных причин является доступ местных банков к относительно дешевым внутренним источникам фондирования, что снижает их спрос на ресурсы МБР в драмах.
Рисунок 5. Индексы развития финансового рынка и доли LCY-финансирования МБР (2020-2026).
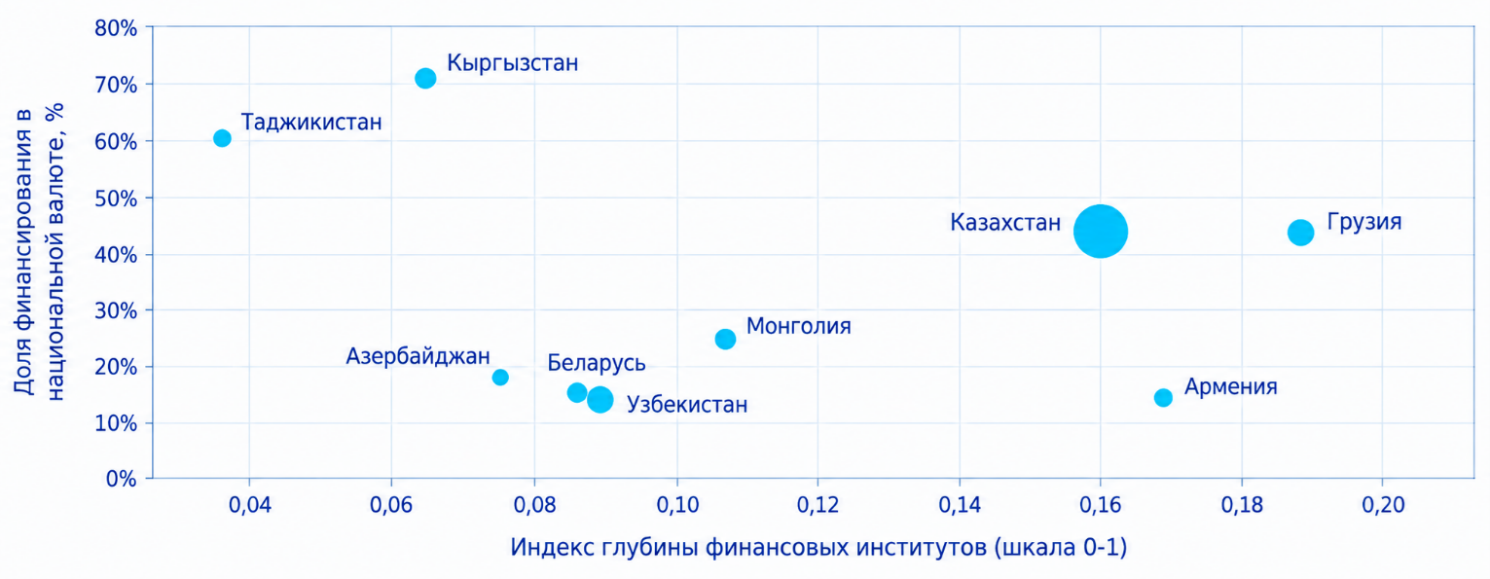
Примечания: Размеры пузырей соответствуют объемам инвестиций в нацвалютах в долл. эквиваленте. Индекс МВФ Financial Institutions Depth показывает степень развития финансового рынка в разрезе кредитования частного сектора, инвестиционных фондов, страхового рынка.
Источники: IMF Financial Development Index (2020 г.); расчеты авторов на основе базы данных ЕАБР NSF.
Какие тренды в мире?
«Большая двадцатка» (G20), во многом под влиянием крупных развивающихся экономик, поставила перед МБР задачу по расширению финансирования в национальных валютах, в том числе расширять техническое содействие заемщикам для управления валютным риском, укреплять внутренние рынки капитала, разрабатывать и масштабировать инструменты хеджирования валютного риска и другие инновационные финансовые решения. Среди лидеров в реализации этих мер – группа Всемирного банка, АБР, ЕБРР, НБР, МАБР, АБИИ и другие. LCY-финансирование – одно из ключевых направлений реформы МБР Roadmap towards Better, Bigger and More Effective MDBs.
Приоритеты МБР в области LCY-финансирования существенно различаются. По оценке ЕАБР, доля кредитного портфеля в валютах, отличных от доллара и евро, варьируется примерно от 3–7% у CAF и АБИИ до 34% у EBID и 37% у ЕАБР. Это объясняется разным фокусом деятельности банков. Наиболее высокая доля характерна для МБР, которые работают преимущественно с развивающимися рынками, где потребность в снижении валютного несоответствия особенно велика.
ЕАБР – один из мировых лидеров по финансированию в валютах, отличных от доллара и евро. Банк следует стратегии по диверсификации источников привлечения долгосрочного фондирования. Среди приоритетных направлений – расширение привлечения фондирования в юанях. Также в 2025 г. ЕАБР осуществил дебютные выпуски облигаций, номинированных в дирхамах ОАЭ. На долю проектов в национальных валютах акционеров приходилось 35,1% балансового портфеля в 2025 г., а с учетом юаня – 49%.
НБР в 2025 г. стал одним из ведущих поставщиков LCY-финансирования, расширяя как привлечение средств, так и LCY-кредитование за счет прямого доступа к рынкам капитала стран-членов. В 2025 г. LCY-финансирование составило рекордные 45,9% совокупного объема нового одобренного финансирования. В накопленном выражении LCY-финансирование составило 34% всего одобренного финансирования, превысив целевой показатель Общей стратегии на 2022–2026 гг. в размере 30%. В новой стратегии НБР на 2027-2031 гг. цель по национальным валютам в портфеле увеличена до 40-50%.
Рисунок 6. Доля кредитного портфеля в валютах, отличных от доллара и евро, 2024 г.
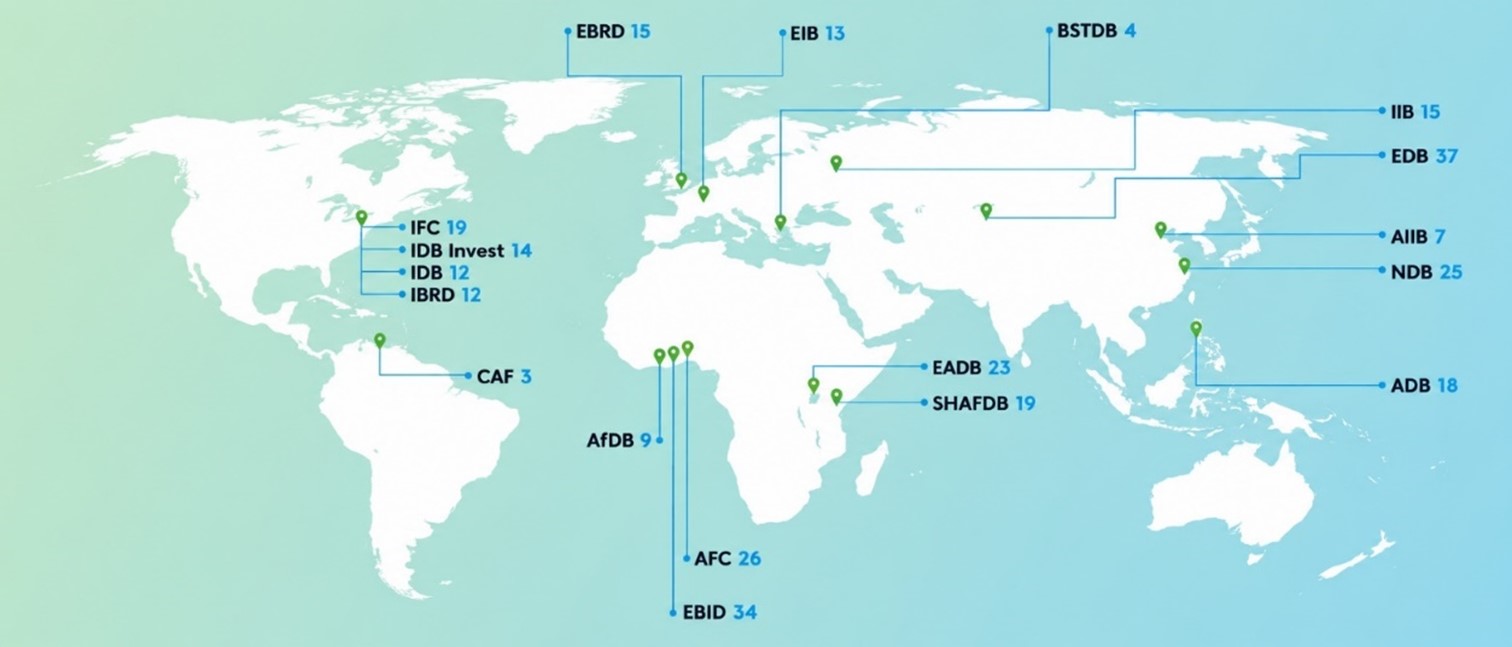
Источник: Доклад ЕАБР «Многосторонние банки развития: как они устроены и куда движутся» (2026).
Как масштабировать LCY-финансирование в регионе?
Мировой тренд смещается от отдельных сделок в валютах стран-заемщиков к созданию полноценной инфраструктуры. Расширение финансирования в национальных валютах требует изменений как внутри МБР, так и на финансовых рынках стран-заемщиков. В перспективе LCY-финансирование целесообразно рассматривать как часть бизнес-модели банков.
Какие действия МБР могли бы поспособствовать расширению финансирования в национальных валютах стран Евразийского региона?
1. Расширение выпусков облигаций в национальных валютах. Регулярные выпуски облигаций МБР в национальных валютах возможны на наиболее развитых рынках. Однако рынки капитала развивающихся стран часто остаются недостаточно развитыми. Одно из решений - offshore облигации. Например, АБР выпускает облигации двух типов: onshore - непосредственно на внутреннем рынке страны; offshore - за пределами страны в формате облигаций, привязанных к национальной валюте.
2. Поддержка развития внутренних рынков. МБР целесообразно активнее содействовать развитию национальной финансовой инфраструктуры: поддерживать национальные биржи в рамках программ технического содействия, участвовать в развитии рынков облигаций и производных инструментов, повышать ликвидность валютного рынка. МБР могут выполнять функцию маркет-мейкера по валютным парам валют стран региона.
3. Использование механизмов снижения валютного риска. МБР могут расширять LCY-финансирование за счет валютных и кросс-валютных свопов, механизмов обмена ликвидностью между банками, специализированных институтов хеджирования. Например, TCX (The Currency Exchange Fund) принимает валютный риск на свой баланс, обеспечивая долгосрочное хеджирование в валютах развивающихся стран, где рынки таких инструментов отсутствуют или недостаточно развиты. Теоретически можно рассмотреть государственный механизм разделения валютного риска, который мог бы частично компенсировать заемщику потери при существенном ослаблении национальной валюты через налоговые льготы, отсрочки платежей или иные фискальные инструменты.
4. Интеграция LCY-финансирования в стандартный процесс подготовки проектов. Для проектов с выручкой преимущественно в национальной валюте LCY-финансирование можно рассматривать как базовый вариант наряду с финансированием в твердых валютах. Сравнение стоимости, валютного риска и результатов стресс-тестирования целесообразно проводить на ранней стадии сделки.
5. Активное использование смешанной валютной структуры финансирования. Национальную валюту целесообразно использовать для покрытия заработной платы, строительных работ, локальных закупок и других расходов внутри страны, а твердую валюту – для импортного оборудования и иных валютных затрат. Такая структура позволяет лучше согласовать валюту финансирования с валютой денежных потоков проекта и снизить валютный дисбаланс.
6. Мобилизация частных инвесторов для LCY-инвестиций. Такая стратегия предусматривает возможность объединения LCY-кредитов МБР в инвестиционные пулы для институциональных инвесторов через B-loans, фонды, секьюритизацию и другие механизмы.